
Introducción al Total Cost of Ownership (TCO)
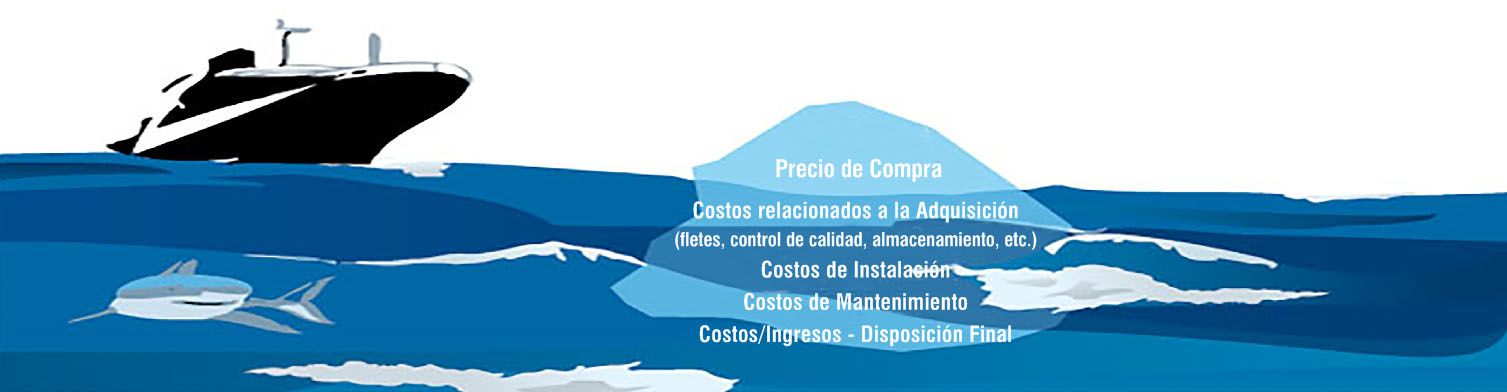
El Costo total de propiedad (Total Cost of Ownership, TCO) es el costo total de un producto, por ejemplo, un sistema de información) a lo largo de su ciclo de vida completo. El TCO toma en cuenta no sólo los costos directos si no también los indirectos y los recurrentes. Los costos directos pueden ser, por ejemplo, el costo de los equipos: los ordenadores, las infraestructuras de red o el costo del software (los costos de las licencias). Los costos indirectos (o costos ocultos) pueden ser los costos de mantenimiento, administración, formación del usuario o del administrador, los costos de desarrollo y de soporte técnico. Por último, los costos recurrentes pueden ser, por ejemplo, los productos consumibles, la electricidad, gastos de alquiler, etc.
Esta herramienta será clave para realizar una correcta una evaluación entre diferentes alternativas.
El modelo del TCO fue inventado por Gartner, en el año 1987, para poder analizar y mostrar los costos envueltos con inversiones tecnológicas, concretamente en el área desktop. Desde entonces, los modelos de TCO se han popularizado alcanzando actualmente a la contratación de activos corporativos.
Factores del TCO
Como es evidente, el precio es solo una parte de la ecuación en la negociación.
El objetivo en una negociación debería enfocarse en el llamado costo total o TCO (Total Cost of Ownership). Ese costo total está formado por varios factores, factores que es preciso identificar y medir; pero lo más importante es que es posible gestionar cada uno de los factores del TCO para reducirlos o aumentar su eficiencia.
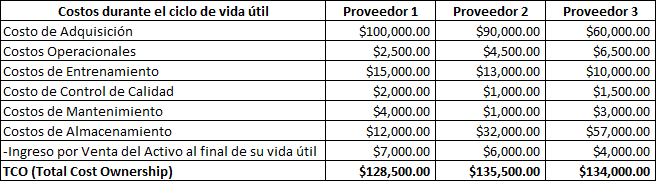
Entre estos factores podemos citar a los siguientes:
Costos de adquisición
Pueden clasificarse en costos de: materiales (materias primas), mano de obra, producción, maquinado, empaque, administrativos y de ventas.
Costos de tránsito
Pueden clasificar en costos de: transporte, embarque, aduanas, impuestos y aranceles, acarreo, agentes de aduana, consolidación de mercancías, etc.
Costos de adaptación
Estos costos, que podrían también llamarse costos pre-operativos en un proyecto, pueden clasificarse en costos de: pre-operación, prototipos, análisis técnicos, adaptación a los demás equipos y materiales del proceso, entrenamiento, etc.
Costos de operación
Estos costos pueden clasificarse en costos de: energía, productividad, personal, mantenimiento, cambio de partes, mano de obra, inventarios de seguridad, costos de paradas, etc.
Costos financieros
Estos costos pueden clasificar en costos de: términos de pago, operaciones de moneda extranjera, pérdidas en la conversión de moneda extranjera, inventarios, bancarios, seguros, etc.
Costos de conformidad
Estos costos se pueden clasificar en costos de: consecución de la información para reportes, gastos legales, multas, etc.
Costo de mala calidad
Estos costos se pueden clasificar en costos de: reclamos por garantías, inspección de materiales, re-procesamientos, devoluciones, administrativos, etc.
Costos por pérdidas
Estos costos, que son más complejos en su cuantificación, se pueden clasificar en: costos de pérdida de imagen de la marca, en oportunidades perdidas, etc.
Para realizar un cálculo adecuado del Costo Total de Propiedad (Total Cost of Ownership – TCO), es importante considerar no solo los costos asociados a la adquisición, operación y mantenimiento de un activo durante su vida útil, sino también su valor residual o de reventa, cuando corresponda. Este último representa un ingreso que permite reducir el costo total de propiedad.
Un ejemplo cotidiano es la decisión de comprar un vehículo. Más allá de comparar el precio de adquisición entre distintas marcas y modelos, un análisis de TCO incorpora los costos de combustible, seguros, mantenimiento, reparaciones, repuestos, impuestos y otros gastos que se generan durante el período de uso previsto. Asimismo, considera el importe estimado que podría recuperarse mediante su venta al finalizar dicho período.
De esta manera, el vehículo con el menor precio de compra no necesariamente será el más económico a lo largo de su vida útil. Un modelo con mayor inversión inicial podría resultar más conveniente si presenta menores costos operativos, requiere menos mantenimiento o conserva un mayor valor de reventa.
En definitiva, el TCO permite pasar de una decisión basada en el precio de compra a una evaluación integral del costo económico de una alternativa, proporcionando una base más objetiva para comparar opciones, optimizar recursos y tomar mejores decisiones de adquisición.
Consulte por nuestro servicio de Asesoría / Mentoría 1 to 1
